Wird ein Gewinn aus einem Bitcoin-Future steuerlich genauso behandelt wie ein Gewinn aus dem Verkauf von Bitcoin? Die Antwort lautet nein, und dieser Unterschied wirkt sich auf Steuersatz, Haltefrist und Verlustverrechnung aus. Wer Futures, Perpetuals oder andere Hebelprodukte handelt, unterliegt anderen steuerlichen Regeln als beim klassischen Kauf und Verkauf von Coins. Das merkst du spätestens bei der Steuererklärung.
Den Gesamtüberblick über alle Steuerarten findest du in unserem Steuer-Guide zur Krypto-Steuer in Deutschland. Hier geht es ausschließlich um Futures und verwandte Derivate. Die steuerliche Einordnung ist börsenunabhängig und unterscheidet sich nur danach, ob Kapitalertragsteuer einbehalten wird.
Das Wichtigste auf einen Blick
- Termingeschäft statt Spot-Trade: Gewinne aus Futures mit Differenzausgleich zählen zu den Einkünften aus Kapitalvermögen und nicht zu den privaten Veräußerungsgeschäften.
- Keine Haltefrist: Die einjährige Haltefrist spielt bei Futures keine Rolle, ein Gewinn ist unabhängig von der Haltedauer steuerpflichtig.
- Abgeltungsteuer: Auf Gewinne fallen 25 % Steuer zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer an, abzüglich des Sparer-Pauschbetrags von 1.000 Euro.
- Verlustgrenze gefallen: Die frühere Grenze von 20.000 Euro pro Jahr für Verluste aus Termingeschäften ist seit dem 6. Dezember 2024 aufgehoben, auch für alle noch offenen Fälle.
- Getrennte Töpfe: Nach geltendem Recht lassen sich Verluste aus Futures nur mit Kapitalerträgen verrechnen, nicht mit Gewinnen aus Spot-Verkäufen.
- Offene Fragen: Ob gezahlte Funding Fees das Ergebnis mindern oder nicht abziehbar sind, hat die Finanzverwaltung bislang nicht geregelt.
Welche Krypto-Produkte zählen steuerlich als Derivat?
Derivate sind Produkte, deren Wert von einem Basiswert abgeleitet ist. Bei Krypto ist das meist ein Coin wie Bitcoin oder Ethereum. Dazu gehören Futures, Perpetual Futures, Optionen und Differenzkontrakte, kurz CFDs. Gemeinsam ist ihnen, dass du auf die Kursentwicklung eines Coins setzt, ohne den Coin selbst zu kaufen.
Die gesetzliche Definition: Differenzausgleich entscheidet
Maßgeblich ist, wie das Einkommensteuergesetz das Termingeschäft beschreibt. Danach zählt der Gewinn aus einem Termingeschäft zu den Einkünften aus Kapitalvermögen, wenn du dadurch einen Differenzausgleich erhältst. Dasselbe gilt für einen Geldbetrag oder Vorteil, der durch den Wert einer veränderlichen Bezugsgröße bestimmt wird. Bei Krypto Futures, die in Geld oder Stablecoins abgerechnet werden, ist ein Differenzausgleich gegeben: Am Ende zählt die Differenz zwischen Eröffnungs- und Schlusskurs deiner Position.
Eine ausdrückliche Aussage der Finanzverwaltung speziell zu Krypto Futures gibt es nicht. Die Finanzverwaltung behandelt Futures und CFDs mit anderen Basiswerten als Termingeschäfte. Für Krypto Futures ergibt sich dieselbe Einordnung aus dem Wortlaut des Gesetzes.
Was bedeutet Differenzausgleich?
Beim Differenzausgleich wird nur die Differenz zwischen dem Kurs bei Eröffnung und dem Kurs bei Schließung der Position meist in Geld oder Stablecoins abgerechnet. Der Coin selbst wird dabei nicht geliefert.
Bei einer Long-Position erhältst du die Differenz als Gewinn, wenn der Schlusskurs über dem Eröffnungskurs liegt. Liegt er darunter, entsteht ein Verlust. Bei einer Short-Position gilt das umgekehrt.
Long, Short und der Zeitpunkt des Gewinns
Ob du mit einer Long-Position auf steigende oder mit einer Short-Position auf fallende Kurse setzt, ändert an der Einordnung nichts. Das Gesetz knüpft allein an den Differenzausgleich an, die Handelsrichtung spielt dafür keine Rolle. Der Gewinn oder Verlust entsteht, wenn die Position geschlossen wird. Das gilt nach der Systematik des Gesetzes auch, wenn die Börse sie zwangsweise schließt. Bis dahin handelt es sich um ein laufendes Geschäft, dessen Ergebnis noch nicht feststeht.
Perpetual Futures, CFDs und Optionen
Perpetual Futures sind Futures ohne festes Fälligkeitsdatum. Ob Perpetual Futures wie klassische Futures zu den Termingeschäften zählen, ist bislang nicht amtlich geregelt. Das Gesetz knüpft an den Differenzausgleich an, und der ist auch bei Perpetuals in Geld oder Stablecoins gegeben. Für CFDs und Optionen gilt dieselbe Systematik. Bei Optionen kommen mit den Stillhalterprämien allerdings Besonderheiten hinzu, die wir hier nicht vertiefen.
Ob und wie Derivate auf dezentralen Plattformen erfasst werden, ist nicht amtlich geregelt. Die Einordnung folgt dem Gesetzeswortlaut, doch die Datenlage auf dezentralen Plattformen ist oft schwieriger. Wie du auf solchen Plattformen vorgehst, beschreibt unser Steuer-Guide zu DeFi-Steuern.
Futures sind keine Spot-Trades: Warum die Haltefrist keine Rolle spielt
Vom Spot-Handel kennst du die einjährige Haltefrist: Wer Coins länger als ein Jahr gehalten hat, verkauft sie steuerfrei. Diese Regel gehört zu den privaten Veräußerungsgeschäften und hat mit Termingeschäften nichts zu tun. Eine Futures-Position, die du drei Stunden oder acht Monate offen hältst, wird gleich besteuert. Wie die Frist beim Spot-Handel funktioniert, erklärt unser Steuer-Guide zur Krypto-Haltefrist.
| Merkmal | Futures als Termingeschäft | Spot-Handel als private Veräußerung |
|---|---|---|
| Einkunftsart | Einkünfte aus Kapitalvermögen | Sonstige Einkünfte |
| Haltefrist | Spielt keine Rolle | Steuerfrei, wenn länger als ein Jahr gehalten |
| Steuersatz | 25 % Abgeltungsteuer plus Soli | Persönlicher Steuersatz |
| Freibetrag | Sparer-Pauschbetrag von 1.000 € | Freigrenze von 1.000 € für den Gesamtgewinn |
| Verluste verrechnen | Mit Kapitalerträgen | Mit Gewinnen aus privaten Veräußerungsgeschäften |
| Formular | Anlage KAP | Anlage SO |
Ein Verlust aus Futures ist ein Verlust aus Kapitalvermögen. Das Gesetz erlaubt es nicht, Verluste aus Kapitalvermögen mit Einkünften aus anderen Einkunftsarten auszugleichen. Deine Gewinne aus Spot-Verkäufen innerhalb der Haltefrist gehören aber zu den sonstigen Einkünften. Für sie gilt eine eigene Verlustregel: Nur Verluste aus privaten Veräußerungsgeschäften können sie mindern. Wie die Verlustverrechnung beim Spot-Handel funktioniert, erklärt unser Leitfaden zur Krypto-Verlustverrechnung.
Was das BMF-Schreiben von 2025 zu Futures sagt
Wer eine amtliche Anweisung für Krypto-Derivate sucht, findet bislang keine. Das BMF-Schreiben vom 6. März 2025 zu Einzelfragen der ertragsteuerrechtlichen Behandlung bestimmter Kryptowerte behandelt unter anderem Mining, Staking, Lending und Hard Forks. Nach unserer Durchsicht des Schreibens enthält es keine Aussagen zu Futures, Derivaten oder Termingeschäften.
Daraus folgt allerdings nicht, dass für Futures keine Regeln gelten. Die Einordnung ergibt sich aus dem Gesetz selbst, nämlich aus den allgemeinen Vorschriften zu Termingeschäften. Offen bleiben dagegen Detailfragen, die speziell bei Krypto-Derivaten auftreten. Dazu zählen der Umgang mit Funding Fees und Liquidationen, auf die wir weiter unten eingehen.
Steuersatz bei Krypto Futures: Was du auf Gewinne zahlst
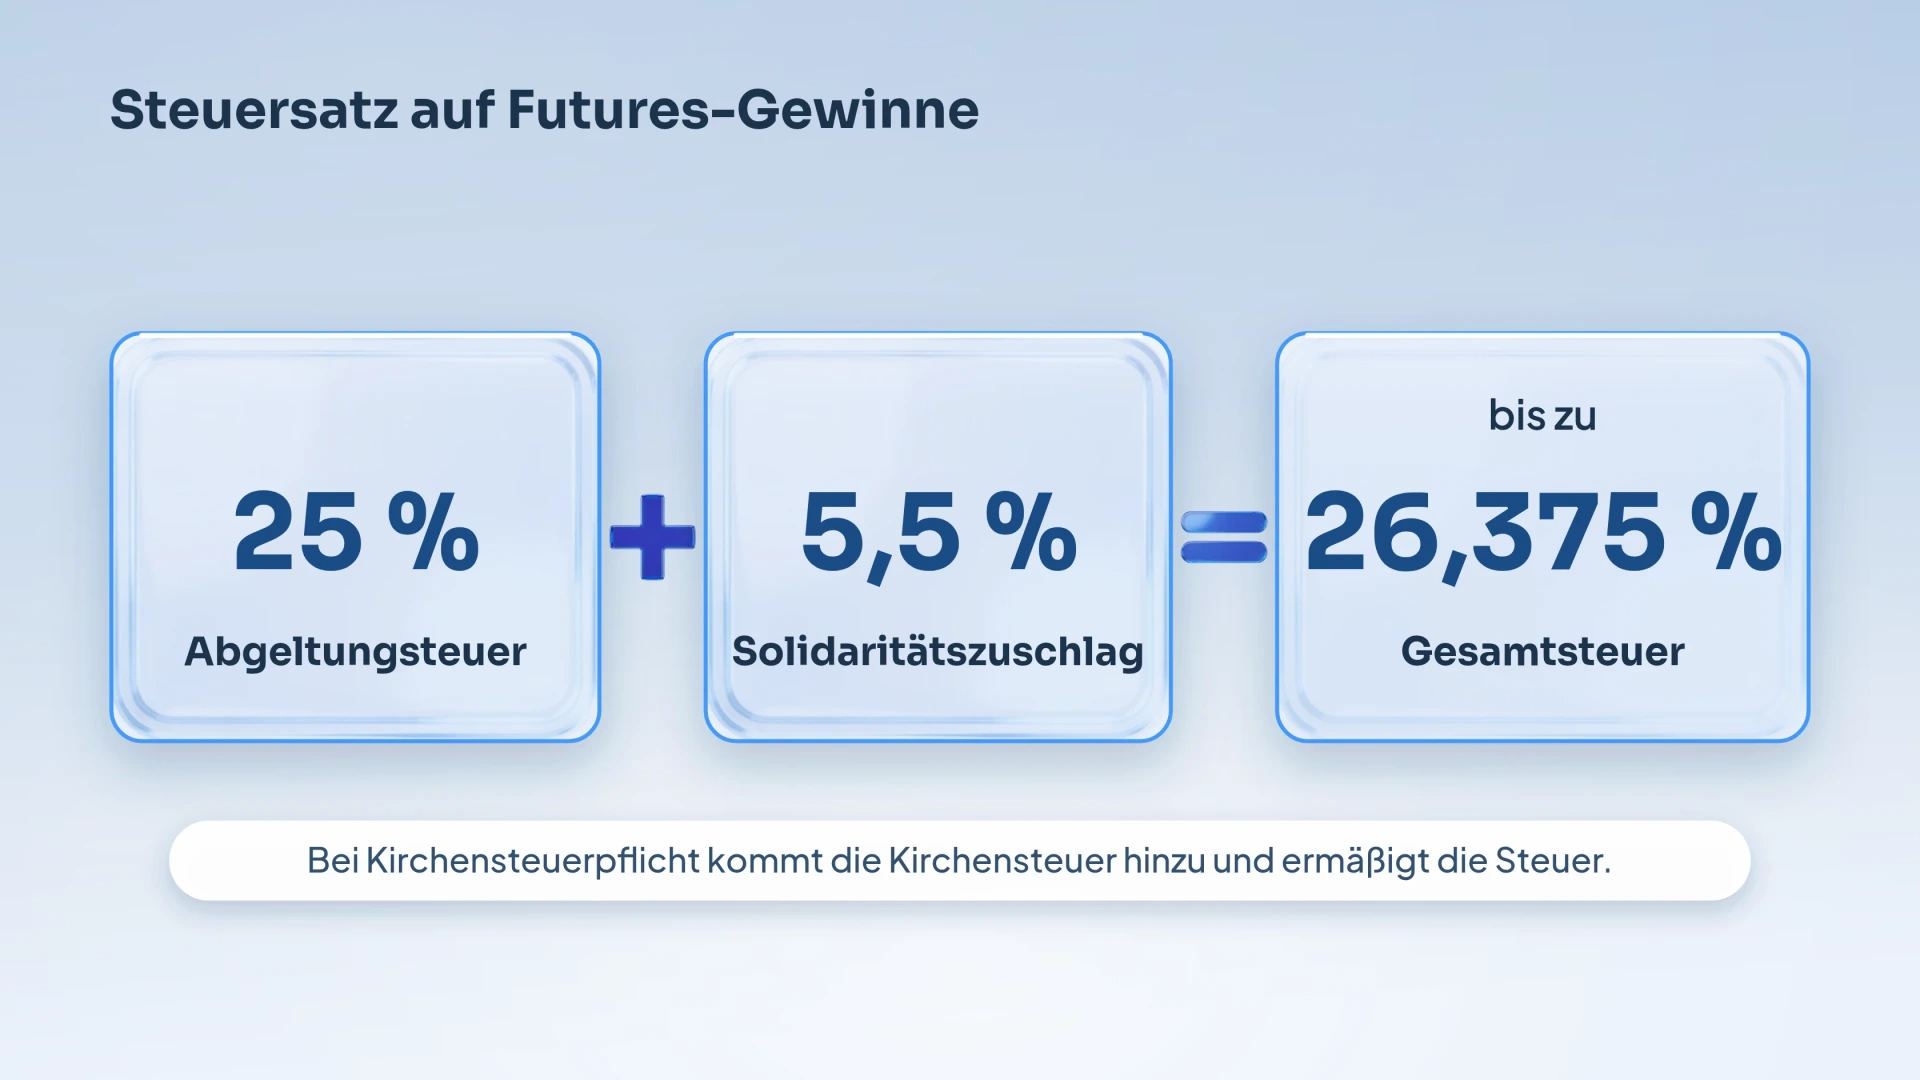
Gewinne aus Termingeschäften unterliegen der Abgeltungsteuer. Sie beträgt laut Einkommensteuergesetz 25 Prozent. Dazu kommt der Solidaritätszuschlag von 5,5 Prozent auf die Steuer, was zusammen bis zu 26,375 Prozent ergibt. Bist du kirchensteuerpflichtig, ermäßigt sich die Steuer um einen Teil der Kirchensteuer, die du zusätzlich zahlst.
Sparer-Pauschbetrag und Günstigerprüfung
Von deinen gesamten Kapitalerträgen eines Jahres wird der Sparer-Pauschbetrag von 1.000 Euro abgezogen, bei zusammen veranlagten Ehegatten sind es 2.000 Euro. Er gilt für alle Kapitalerträge zusammen, ist also unter Umständen schon durch Zinsen oder Dividenden verbraucht. Liegt dein persönlicher Steuersatz unter 25 Prozent, kannst du auf Antrag eine Günstigerprüfung verlangen. Dabei wählt das Finanzamt die günstigere Variante.
Warum du Futures-Gewinne selbst erklären musst
Führt deine Börse keine Steuer an das deutsche Finanzamt ab, musst du die Erträge selbst in deiner Steuererklärung angeben. Das schreibt das Gesetz für steuerpflichtige Kapitalerträge vor, die nicht dem Kapitalertragsteuerabzug unterlegen haben. Das Finanzamt führt in diesem Fall eine Veranlagung durch, auch wenn du sonst keine Steuererklärung abgeben müsstest.
Ein Rechenbeispiel mit angenommenen Zahlen
Stell dir vor, du handelst privat mit Krypto Futures und schließt in einem Jahr mehrere Positionen mit einem Gesamtgewinn von 5.000 Euro ab. Dir sind dabei Handelsgebühren von 300 Euro direkt zugeordnet. Das Gesetz zieht vom Differenzausgleich die Aufwendungen ab, die im unmittelbaren sachlichen Zusammenhang mit dem Termingeschäft stehen. Es bleiben also 4.700 Euro.
Wir nehmen an, dass der Sparer-Pauschbetrag von 1.000 Euro noch unverbraucht ist. Nach seinem Abzug bleiben 3.700 Euro übrig. Darauf entfallen 925 Euro Abgeltungsteuer und rund 50,88 Euro Solidaritätszuschlag, zusammen etwa 975,88 Euro, ohne Kirchensteuer.
| Schritt | Betrag |
|---|---|
| Gewinn aus Futures | 5.000 € |
| minus Handelsgebühren | − 300 € |
| minus Sparer-Pauschbetrag | − 1.000 € |
| Zu versteuern | 3.700 € |
| Abgeltungsteuer (25 %) | 925 € |
| Solidaritätszuschlag (5,5 % der Steuer) | rund 50,88 € |
| Steuer insgesamt (ohne Kirchensteuer) | etwa 975,88 € |
Behalte deine Futures-Trades im Griff
Importiere die Daten deiner Börse in CoinTracking und trenne deine Futures-Trades von deinen Spot-Trades, damit du am Jahresende nachvollziehen kannst, woher deine Zahlen stammen.
Verluste verrechnen: Was das Jahressteuergesetz 2024 geändert hat
Bis Ende 2024 durften Verluste aus Termingeschäften nur mit Gewinnen aus Termingeschäften und mit Stillhalterprämien verrechnet werden. Das war zudem nur bis zu 20.000 Euro pro Jahr möglich. Die Regel galt für Verluste, die ab dem Jahr 2021 realisiert wurden. Wer mehr verloren hatte, konnte den Rest zwar vortragen, stieß im Folgejahr aber wieder an dieselbe Grenze.
Aufhebung der Grenze und Rückwirkung auf offene Fälle
Der Bundesfinanzhof äußerte in einem Beschluss vom 7. Juni 2024 ernsthafte Zweifel, ob diese Beschränkung mit dem Gleichheitsgrundsatz des Grundgesetzes vereinbar ist.
Der Gesetzgeber hob die Beschränkung daraufhin mit dem Jahressteuergesetz 2024 auf. Es wurde am 5. Dezember 2024 verkündet und trat am Tag danach in Kraft. Die alte Regel ist zudem in allen offenen Fällen nicht mehr anzuwenden.
Ob du ein früheres Jahr noch ändern lassen kannst, hängt vom Steuerbescheid ab. Er darf noch nicht bestandskräftig sein.
| Merkmal | Bis zur Aufhebung, für Verluste ab 2021 | Seit dem 6. Dezember 2024, rückwirkend in allen offenen Fällen |
|---|---|---|
| Verlustgrenze | 20.000 € pro Jahr | Keine Obergrenze |
| Verrechnung mit | Gewinnen aus Termingeschäften und Stillhalterprämien | Allen Kapitalerträgen, zum Beispiel Zinsen und Dividenden |
| Nicht verrechnete Verluste | Vortrag, aber wieder nur bis 20.000 € pro Jahr | Vortrag auf spätere Jahre als Verlust aus Kapitalvermögen |
| Anwendung | Verluste, die ab 2021 realisiert wurden | Alle offenen Fälle |
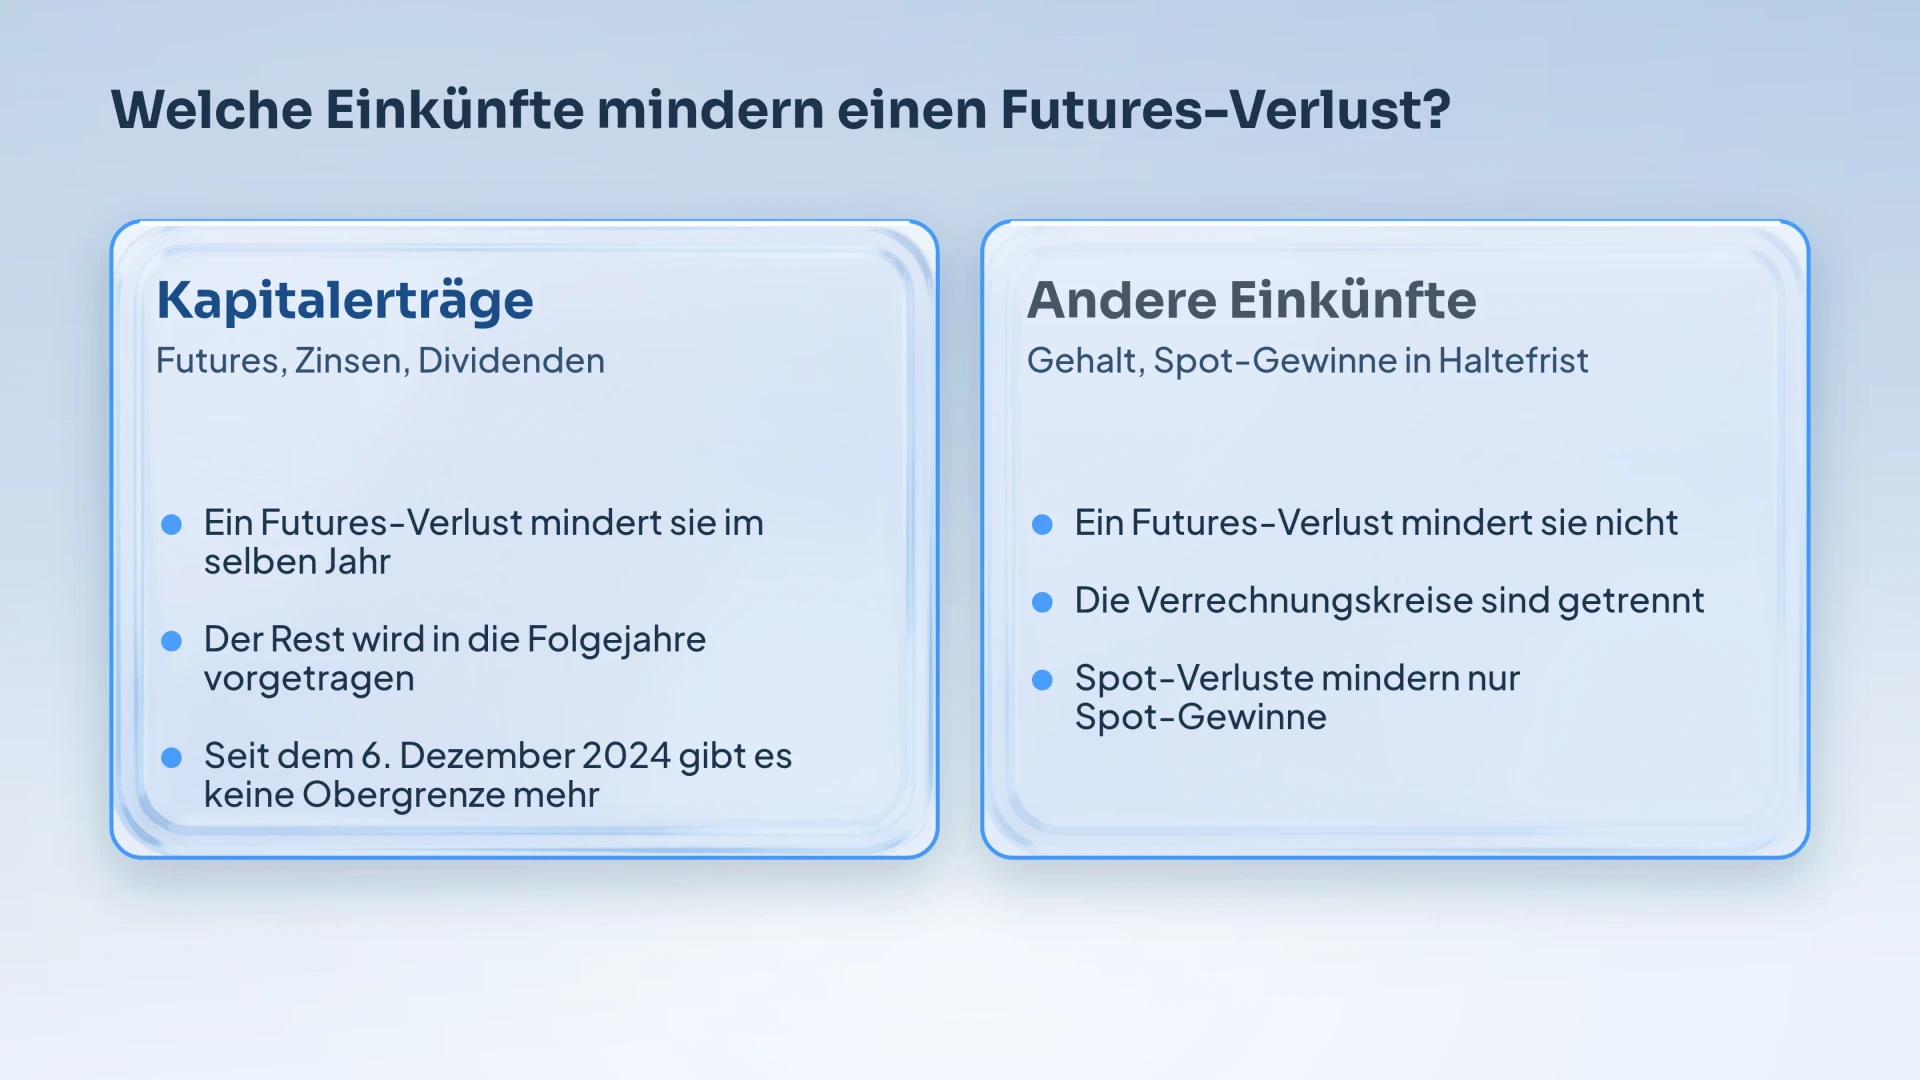
Das Gesetz hat damit die Verrechnung deutlich vereinfacht. Was sich im selben Jahr nicht verrechnen lässt, wird in die Folgejahre vorgetragen. Ein Verlust aus Futures mindert nur andere Kapitalerträge, nicht deine Spot-Gewinne und nicht dein Gehalt. Der Grund sind getrennte Verrechnungskreise.
Wie die Verrechnung praktisch abläuft, hängt davon ab, wo deine anderen Kapitalerträge entstanden sind. Sind sie bei einer deutschen Bank bereits versteuert worden, verrechnet das Finanzamt den Futures-Verlust erst in der Steuererklärung. Dafür beantragst du in der Regel die Überprüfung des Steuereinbehalts. Verluste bei einer deutschen Bank kannst du dir auf Antrag bescheinigen lassen, um sie in der Veranlagung zu nutzen.
Ein Beispiel für Verlustverrechnung und Verlustvortrag
Das Beispiel arbeitet mit angenommenen Zahlen und betrifft zwei aufeinanderfolgende Jahre. Im ersten Jahr erleidest du 8.000 Euro Verlust aus Futures-Positionen und erhältst im selben Jahr 3.000 Euro andere Kapitalerträge, zum Beispiel Zinsen. Nach altem Recht wären diese Kapitalerträge für den Verlust gar nicht erreichbar gewesen, mit Ausnahme von Stillhalterprämien. Heute verrechnest du beides miteinander. Die anderen Kapitalerträge sinken auf null, und die verbleibenden 5.000 Euro Verlust werden auf die Folgejahre vorgetragen.
Erzielst du im zweiten Jahr 6.000 Euro Gewinn aus Futures, mindert der Vortrag diesen Gewinn auf 1.000 Euro. Das geschieht vor Abzug des Sparer-Pauschbetrags.
Der Sparer-Pauschbetrag kommt erst ins Spiel, wenn nach der Verrechnung positive Kapitalerträge verbleiben. Ist er noch unverbraucht, fällt auf diese 1.000 Euro daher keine Steuer an. Das Beispiel ist vereinfacht und lässt Steuerabzüge einer Bank außen vor.
| Schritt | Betrag |
|---|---|
| Jahr 1: Verlust aus Futures | 8.000 € |
| Jahr 1: minus andere Kapitalerträge | − 3.000 € |
| Jahr 1: Verlustvortrag | 5.000 € |
| Jahr 2: Gewinn aus Futures | 6.000 € |
| Jahr 2: minus Verlustvortrag | − 5.000 € |
| Jahr 2: minus Sparer-Pauschbetrag | − 1.000 € |
| Jahr 2: Zu versteuern | 0 €, keine Steuer |
Funding Fees, Handelsgebühren und Liquidation
Bei diesen Themen wird die Lage unübersichtlich, denn die Finanzverwaltung hat sich zu den typischen Eigenheiten von Krypto-Derivaten bislang nicht geäußert. Bei den Handelsgebühren hilft das Gesetz direkt weiter, bei Funding Fees und Liquidationen bleiben Fragen offen. In Zweifelsfällen solltest du deshalb einen Steuerberater einbeziehen.
Handelsgebühren
Das Gesetz zieht vom Differenzausgleich die Aufwendungen ab, die im unmittelbaren sachlichen Zusammenhang mit dem Termingeschäft stehen. Handelsgebühren, die einer Position direkt zuzuordnen sind, zählen zu diesen Aufwendungen. So behandelt es die Finanzverwaltung auch bei anderen Derivaten. Dagegen ist der Abzug tatsächlicher Werbungskosten bei Kapitalerträgen ausgeschlossen, an ihre Stelle tritt der Sparer-Pauschbetrag. Eine Gebühr, die keiner konkreten Position zuzuordnen ist, lässt sich deshalb nicht ohne Weiteres absetzen.
Funding Fees bei Perpetuals
Bei vielen Börsen zahlen sich Käufer und Verkäufer einer Perpetual-Position in regelmäßigen Abständen eine Funding Fee, deren Höhe vom Marktumfeld abhängt. Die Finanzverwaltung hat bislang nicht geregelt, wie gezahlte oder erhaltene Funding Fees zu behandeln sind.
Für gezahlte Funding Fees stehen zwei Einordnungen im Raum. Entweder mindern sie den Gewinn aus der Position, weil sie zu den Zahlungen aus dem Termingeschäft oder zu den Aufwendungen im unmittelbaren sachlichen Zusammenhang gehören. Oder sie gelten als nicht abziehbare Werbungskosten. Dokumentiere Funding Fees deshalb getrennt von den Handelsgebühren.
Liquidation und Margin
Die hinterlegte Sicherheit heißt Margin. Sie ist für sich genommen weder Gewinn noch Verlust, denn steuerlich zählt allein das Ergebnis der Position. Wird eine Position liquidiert, schließt die Börse sie zwangsweise. Die Finanzverwaltung behandelt die Glattstellung eines Futures als den Zeitpunkt, in dem Gewinn oder Verlust feststeht. Eine ausdrückliche Aussage zur Zwangsliquidation bei Krypto-Börsen fehlt dagegen.
Bei Positionen, die am Jahresende noch offen sind, kommt es nach der Systematik des Gesetzes auf den tatsächlich erlangten Differenzausgleich an. Ein bloß rechnerischer Buchgewinn ist demnach in der Regel noch kein steuerpflichtiger Gewinn. Auch das ist keine amtlich bestätigte Auslegung, weshalb sich eine saubere Dokumentation der Eröffnungs- und Schließzeitpunkte lohnt.
Hebel und Margin: Wann es doch um private Veräußerungen gehen kann
Wer über ein Derivat mit Hebel auf einen Kurs wettet und am Ende einen Differenzausgleich in Geld erhält, handelt mit einem Termingeschäft. Anders kann es aussehen, wenn du dir bei einem Margin-Handel tatsächlich Coins leihst, sie kaufst und wieder verkaufst. Dann stehen reale Coin-Käufe und Coin-Verkäufe im Raum. Auf sie können im Einzelfall die Regeln für private Veräußerungsgeschäfte und damit die einjährige Haltefrist Anwendung finden.
Tauschst du Coins in einen Stablecoin oder in eine andere Sicherheit, um Margin zu hinterlegen, kann dieser Tausch ein privates Veräußerungsgeschäft sein. Das hängt nicht davon ab, wie der Future selbst besteuert wird. Wird ein Futures-Gewinn in einem Stablecoin ausgezahlt, ist er zunächst ein Gewinn aus dem Termingeschäft. Ein späterer Verkauf oder Tausch dieses Stablecoins ist ein eigenes Spot-Geschäft.
Für diese Abgrenzung gibt es bei Krypto bislang keine amtliche Aussage. Sie ist deshalb ein Fall für die Prüfung im Einzelfall. Prüfe die Produktbedingungen deiner Börse und lass dich bei Unsicherheit beraten.
Futures in der Steuererklärung: Anlage KAP
Gewinne und Verluste aus Termingeschäften gehören in die Anlage KAP. Welche Zeile gilt, hängt unter anderem davon ab, ob Kapitalertragsteuer einbehalten wurde. Prüfe die Zeilen deshalb im aktuellen Formular oder in der Ausfüllhilfe deiner Steuersoftware.
Entscheidend ist, dass du deine Werte sauber aufbereitet bereithältst. Für jede Position solltest du folgende Angaben nachvollziehen können:
- Zeitpunkte: Eröffnung und Schließung der Position, damit das Jahr der Realisierung feststeht.
- Ergebnis: der realisierte Gewinn oder Verlust, umgerechnet in Euro.
- Gebühren: Handelsgebühren, die der Position zuzuordnen sind, sowie gezahlte und erhaltene Funding Fees.
Die Anlage SO bleibt für Gewinne aus Spot-Verkäufen innerhalb der Haltefrist reserviert und ist für Futures nicht der richtige Ort.
Futures-Trades mit CoinTracking auswerten
In CoinTracking importierst du die Daten deiner Börse per API oder per CSV-Datei. Die Ergebnisse deiner Futures-Positionen weist CoinTracking mit den Transaktionstypen „Derivate / Futures Gewinn“ und „Derivate / Futures Verlust“ aus, getrennt von deinen Spot-Trades. Stimmt der Transaktionstyp einzelner Einträge nicht, kannst du ihn für die betroffenen Transaktionen anpassen.
Mit den Auswertungen hast du die Werte zur Hand, die du für deine Steuererklärung brauchst. Dazu unterstützt CoinTracking über 400 Börsen, Wallets und Blockchains, und über 2,2 Millionen Nutzer nutzen die Plattform. Wie der Import im Detail funktioniert, erklärt unsere Anleitung zum Importieren von Börsendaten.
Deine Futures-Ergebnisse getrennt auswerten
Importiere die Daten deiner Börse per API oder CSV-Datei in CoinTracking und lass dir deine Futures-Ergebnisse getrennt von deinen Spot-Trades ausweisen.
Gewerblicher Händler? Wann viele Trades zum Problem werden
Auch wer viel handelt, ist nicht automatisch gewerblich tätig. Das BMF-Schreiben weist darauf hin, dass wiederholter An- und Verkauf von Kryptowerten eine gewerbliche Tätigkeit darstellen kann. Für die Abgrenzung zur privaten Vermögensverwaltung verweist es auf die Kriterien des gewerblichen Wertpapier- und Devisenhandels.
Zu Futures äußert sich das Schreiben nicht. Gehören die Einkünfte zu einem Gewerbebetrieb, werden sie nach dem Gesetz dieser Einkunftsart zugerechnet und nicht mehr als Kapitalerträge besteuert. Ob das auf dich zutrifft, hängt von den Umständen des Einzelfalls ab und gehört in die Hände eines Steuerberaters. Wie die Abgrenzung beim häufigen Handel mit Coins am Spotmarkt aussieht, erklärt unser Artikel Krypto Daytrading versteuern.
Ausblick: Was die Reformdebatte für Futures bedeutet
Stand der Debatte
Das Bundesfinanzministerium hat am 30. September 2026 einen Referentenentwurf veröffentlicht und in die Ressortabstimmung gegeben. Eine Kabinettsbefassung ist vorgesehen, Medienberichten zufolge am 14. Oktober 2026. Laut Referentenentwurf sollen Gewinne aus Tauschkryptowerten wie Bitcoin und Ether, die nach dem 31. Dezember 2026 angeschafft werden, als Einkünfte aus Kapitalvermögen mit 25 Prozent Abgeltungsteuer zuzüglich Solidaritätszuschlag besteuert werden. Für früher angeschaffte Bestände soll die einjährige Haltefrist weiter gelten.
Ein Gesetz gibt es noch nicht, und die in diesem Artikel beschriebene Rechtslage gilt unverändert. Für Futures spielt die Haltefrist ohnehin keine Rolle. Der Entwurf behandelt nach unserer Durchsicht Tauschkryptowerte und enthält keine eigenen Aussagen zu Krypto Futures. Ob die Reform auch die Verrechnung von Futures-Verlusten und Spot-Gewinnen verändert, hängt vom endgültigen Gesetzestext ab. Den aktuellen Stand halten wir in zwei Beiträgen fest: in der Krypto-Haltefrist-Reform und im Referentenentwurf-Update.
Fazit: Futures sind Kapitalerträge, und die Dokumentation entscheidet
Krypto Futures werden in Deutschland als Termingeschäfte besteuert, mit 25 Prozent Abgeltungsteuer statt mit einer Haltefrist und seit Dezember 2024 ohne Verlustobergrenze. Weil es bei Funding Fees, Liquidationen und Perpetuals keine amtliche Aussage gibt, solltest du deine Positionen vollständig dokumentieren und bei Bedarf einen Steuerberater einbeziehen.
Deine Krypto-Steuer im Überblick
Mit CoinTracking importierst du deine Transaktionen per API oder CSV-Datei und hast die Werte für deine Steuererklärung zur Hand.